
NCERT Solutions Class 7 Social Science Part 2 Chapter 8: Banks and the Magic of Finance (Hinglish)
Exploring Society: India and Beyond Grade 7 (2026-27) ke Part 2 Chapter 8, Banks and the Magic of Finance, ke har sawaal ke jawab: Big Questions, har Let’s Explore aur Think About It box aur baarahon Questions and activities. Page numbers kitaab ke hisaab se hain (pages 193–212). Survey aur activities ke jawab namoone hain, inhe apne parivaar aur ilaake ke hisaab se badlo. Chhote notes: Part 2 Chapter 8 ke notes.
The Big Questions (page 193)
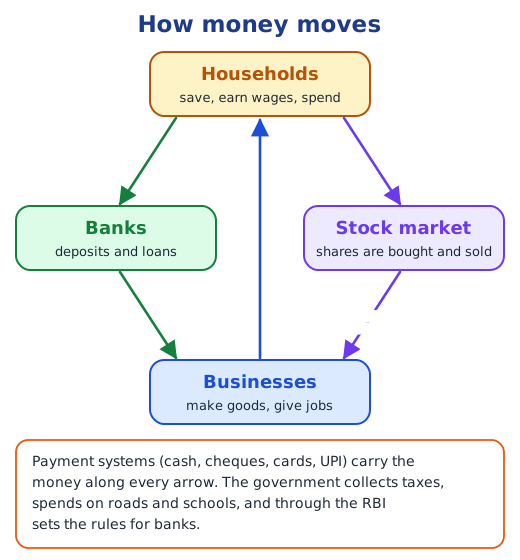
1. Financial infrastructure kya hai, aur ismein kya-kya aata hai? Ye wo network hai jisse log, vyapaar aur sarkaar bachat, udhaar, bhugtaan aur nivesh kar paate hain. Ismein bank; cash, cheque, debit card, net banking aur UPI jaise payment systems; stock market, jahan shares bikte hain; aur post office, NABARD aur IFCI jaisi doosri sansthaayein aati hain, sab Reserve Bank of India ke niyamon ke andar.
2. Bankon ke mukhya kaam kya hain, aur ye logon ki zindagi pe kaise asar daalte hain? Bank jama lete aur surakshit rakhte hain, byaaj dete hain, ghar, padhaai aur vyapaar ke liye loan dete hain, aur cheque, card aur UPI jaise bhugtaan ke tareeke dete hain. Isse bachat badhti hai, Rima jaise log vyapaar shuru ya bada kar paate hain, aur mazdoori aur scholarship seedhe pahunchti hai, jaisa Jan Dhan Yojana ne dikhaaya.
3. Financial infrastructure desh ki pragati mein kaise madad karta hai? Ye karodon logon ki chhoti bachat ko khet, vyapaar aur infrastructure ke liye loan aur nivesh mein badalta hai, bhugtaan ko tez aur darj karta hai, zyaada logon ko banking se jodta hai aur naukriyan banaata hai. Isse aarthik gatividhi badhti hai aur aakhir mein desh samriddh hota hai.
Let’s Explore (page 194)
Bank mein log kya kar rahe hain? Namoona jawab: kuch log cash counter ki line mein paisa jama karne ya nikaalne khade hain, kuch jama ya withdrawal slip bhar rahe hain, koi passbook update karwa raha hai, aur kuch khaata kholne ya loan ke baare mein bank adhikaari se baat kar rahe hain. Ghar waale bata sakte hain ki wo bank cash jama karne, debit card lene, KYC documents update karne ya fixed deposit ke baare mein poochhne jaate hain.
Think About It (page 196)
Navdeep ko ghar mein cash rakhne se bank mein bachat behtar kyun lagti hai? Ghar ka cash chori ho sakta hai, kho sakta hai ya bina soche kharch ho sakta hai. Bank mein wo surakshit rehta hai, byaaj kamaata hai jo samay ke saath badhta hai, aur har jama darj hoti hai.
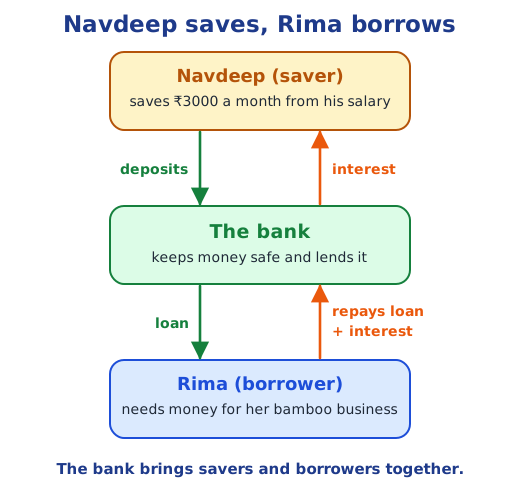
Kya Navdeep aur Rima bina bank ke ek doosre ko udhaar de sakte hain? Kya ho sakta hai? De sakte hain, par isme jokhim hai. Navdeep shayad Rima ko achhe se na jaanta ho ya us pe bharosa na kare; uski chhoti maahvaar bachat Rima ki abhi ki badi zaroorat se mel na khaaye; byaaj aur taareekhein unhe khud tay karni hongi; aur agar Rima ka vyapaar doob gaya to Navdeep ka paisa ja sakta hai, aur jhagde ke liye koi record nahi hoga. Bank kai bachat karne waalon se paisa ikattha karta hai, udhaar lene waalon ko jaanchta hai, jokhim baant deta hai aur record rakhta hai, isliye dono surakshit rehte hain.
Think About It (page 198)
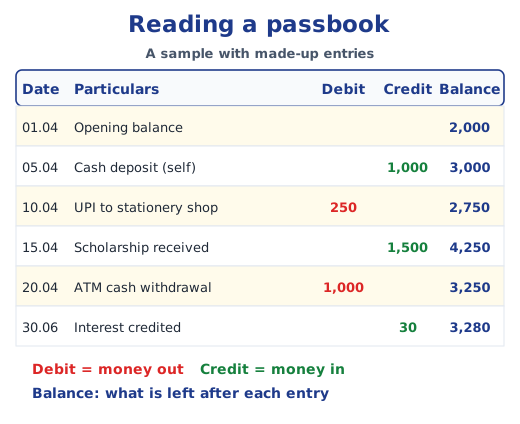
Passbook dekho. Len-den ka hisaab rakhna kyun zaroori hai? Hisaab se kisi bhi samay balance pata rehta hai, to tum jaante ho kitna kharch kar sakte ho. Isse galti, anjaan charge ya dhokha pakda jaata hai, bhugtaan ka saboot milta hai (kiraaya ya fees), budget banta hai, aur loan ya scholarship ki arzi mein madad milti hai. Kitaab ki passbook mein vetan, cash jama aur byaaj credit (aaya paisa) hain, jabki kiraaya, cinema aur coffee house ke bhugtaan aur SMS charges debit (gaya paisa) hain.
Think About It (page 202)
Bank jaise mandir. Ye box dikhaata hai ki India mein udhaar dena bahut puraana hai. Mandir janta se jama nahi lete the, par kaarigaron, vyapaariyon aur sthaaniya sarkaaron ko, aksar nirmaan ke kaamon ke liye, udhaar dete the, aur saude taambe ki pattiyon pe khode jaate the jo aaj bhi bache hain. Tamil Nadu ke Kodumbalur ka 13vi sadi ka ek shilaalekh batata hai ki kuch samudaayon ne Tirumudukunramudaiya-Nayanar mandir se udhaar liya aur byaaj dene ka vaada kiya, bilkul aaj ke loan jaisa.
Think About It (page 207)
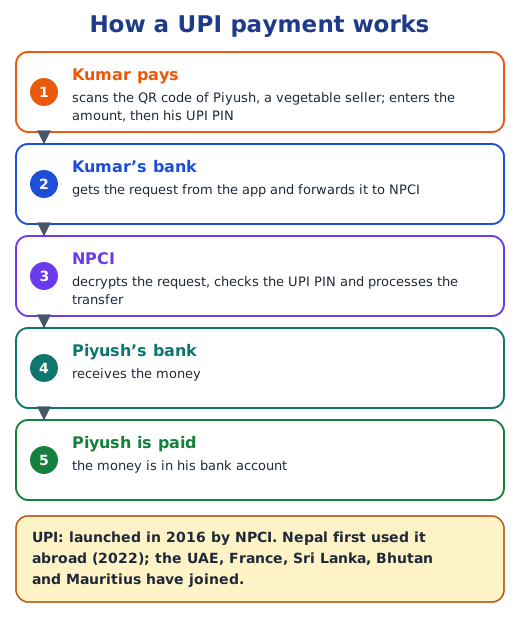
Sarhad paar UPI. Nepal ne 2022 mein UPI apnaaya, aur UAE, France, Sri Lanka, Bhutan aur Mauritius bhi jud gaye. Videsh mein Indians jaane-pehchaane apps se bhugtaan kar sakte hain, India aane waale bhi aasaani se bhugtaan karte hain, aur iski tezi aur suraksha ne ise duniya ke bhugtaan systems ko India ka tohfa bana diya.
Think About It (page 209)
Companiyan shares kyun nikaalti hain, log kyun khareedte hain, aur kya fayde hain? Companiyan badhne ke liye paisa jutaane ko shares nikaalti hain, bina udhaar liye aur byaaj chukaaye. Log company ka hissa paane aur share ki keemat badhne ki ummeed mein khareedte hain; unhe munaafe mein hissa bhi mil sakta hai. Faydon ke saath jokhim bhi hai: daam gir sakte hain aur nuksaan ho sakta hai.
Questions and activities (pages 211–212)
1. Financial infrastructure kya hai, aur ye physical infrastructure ka saath kaise deta hai? Financial infrastructure bank, payment systems, stock market aur doosri vittiya sansthaaon ka network hai jo paisa ghumaata aur sambhaalta hai. Physical infrastructure saamaan, log, bijli aur sandesh le jaata hai; financial infrastructure uska kharcha uthaata hai aur vyapaar sambhav banaata hai. Loan aur nivesh se sadak, bandargah aur bijli ghar bante hain; mazdooron ko bank khaate mein vetan milta hai; sadak istemaal karne waale kisaan aur vyapaari UPI ya cheque se bhugtaan paate hain. Dono ek doosre ke bina adhoore hain.
2. Bank khaata logon ki kaise madad karta hai? Kya har kisi ke liye zaroori hona chahiye? Bank khaata paisa surakshit rakhta hai, byaaj deta hai, loan, card aur UPI tak pahunch deta hai, har bhugtaan darj karta hai, aur vetan, scholarship aur sarkaari laabh bina bichauliye seedhe pahunchaata hai. Lagbhag har kisi ko iska fayda hai, isiliye Jan Dhan Yojana ne khaata kholna aasaan banaaya. Par zabardasti karna un logon ke liye mushkil ho sakta hai jo bank se door rehte hain ya jinke paas documents nahi, isliye behtar hai ki khaate sabke liye aasaan aur upyogi banaaye jaayein, aur logon ko unhe surakshit istemaal karna sikhaaya jaaye.
3. Bachat karne waalon aur udhaar lene waalon ke liye compound interest ke fayde aur nuksaan. Bachat karne waalon ke liye compounding fayda hai: bina chhue chhoda gaya paisa har saal tez badhta hai, aur jaldi shuru karna sabse achha rehta hai. Shart ye hai ki paisa lambe samay tak bank mein rehna chahiye. Udhaar lene waalon ke liye ye zyaadatar nuksaan hai: na chukaaya byaaj karz mein jud jaata hai, isliye kisht chhootne pe loan tezi se badh sakta hai. Ye jaankar log samay pe karz chukaate hain.
4. Financial infrastructure parivaaron aur vyapaar ke beech paise ka bahaav kaise karta hai? Sarkaar kaise madad kar sakti hai? Parivaar bachat bank mein jama karte hain, jo use vyapaar ko udhaar dete hain; parivaar shares bhi khareedte hain, jisse companiyon ko badhne ka paisa milta hai. Vyapaar parivaaron ko vetan aur byaaj lautaate hain, aur log saamaan ke liye cash, card ya UPI se bhugtaan karte hain. Sarkaar sabke khaate kholkar (Jan Dhan), laabh seedhe khaaton mein bhejkar, UPI jaise payment systems ko badhaava dekar, RBI ke zariye niyam banaakar, logon ko paise ki samajh dekar aur dhokhe ke khilaaf 1930 helpline chalaakar madad karti hai.
5. Fixed deposit pe savings khaate se zyaada byaaj kyun milta hai? Fixed deposit mein bachat karne waala tay samay, jaise 3 ya 5 saal, tak paisa na chhoone ka vaada karta hai. Tab bank use lambe samay ke liye udhaar de sakta hai aur bharose se yojana bana sakta hai, isliye wo zyaada byaaj deta hai. Savings khaate ka paisa kabhi bhi nikaala ja sakta hai, isliye bank kam deta hai.
6. Sahil ka inaam. ₹10,000 pe 12% saalaana compounding:
| Saal | Us saal ka byaaj | Saal ke ant mein raqam |
|---|---|---|
| 1 | 10,000 ka 12% = ₹1,200 | ₹11,200 |
| 2 | 11,200 ka 12% = ₹1,344 | ₹12,544 |
| 3 | 12,544 ka 12% = ₹1,505.28 | ₹14,049.28 |
3 saal baad Sahil ke paas ₹14,049.28 honge. (Agar byaaj sirf pehle ₹10,000 pe milta, to ₹13,600 hote; compounding se ₹449.28 zyaada milte hain.)
7. Stock market logon ki bachat kaise ikattha karta hai, aur companiyon ko shares se kya fayda hai? Bahut se log thode-thode shares khareedte hain, to chhoti bachat milkar companiyon ke liye badi raqam ban jaati hai. Companiyon ko bina udhaar ke badhne, machine khareedne ya naye product laane ka paisa milta hai, jokhim kai maalikon mein bant jaata hai aur unki pehchaan badhti hai. Bachat karne waalon ko apni bachat badhaane ka mauka milta hai, haalaanki daam gir bhi sakte hain.
8. Digital bhugtaan ki suvidha aur cyber dhokhe ke khatre mein santulan kaise banaayein? Tezi aur hisaab ke liye digital bhugtaan karte raho, par suraksha ki aadatein rakho: OTP, PIN ya password kabhi share mat karo; bhugtaan se pehle paane waale ka naam jaancho; anjaan link mat kholo ya ajnabi ke kehne pe app mat daalo; mazboot PIN rakho aur apps update karo; payment alert chaalu rakho; aur dhokha ho to turant 1930 ya cybercrime.gov.in pe report karo. Bank aur sarkaar bhi PIN, alert aur jaagrukta abhiyaan se madad karte hain.
9. Parivaar aur padosiyon ka survey. Namoona saar:
| Sawaal | Namoona nateeje |
|---|---|
| Bachat kaise karte hain | bank savings khaata, fixed deposit, post office yojana, kuch cash ghar pe |
| UPI, ATM, cheque ka istemaal | khareedaari aur bill ke liye UPI; cash ke liye ATM; kiraaye ya school fees ke liye cheque |
| UPI ya cash? | zyaadatar UPI pasand karte hain: tez, chhutte ki zaroorat nahi, har bhugtaan ka record; kuch buzurg abhi bhi cash pasand karte hain |
| Dhokhe ka anubhav | OTP maangne waali nakli call; unhone mana kiya, number block kiya aur bank ko bataaya |
Ek hairaan karne waali baat (namoona): gaon ki chhoti dukaanein bhi ab UPI leti hain.
10. Vittiya suraksha poster. Namoona poster: “Apna OTP, PIN ya password kabhi share mat karo.” “Anjaan link mat kholo.” “Bhugtaan se pehle naam jaancho.” “Dhokha hua? 1930 pe call karo ya cybercrime.gov.in pe jaao.” Ise school ke galiyaare ya library mein lagao.
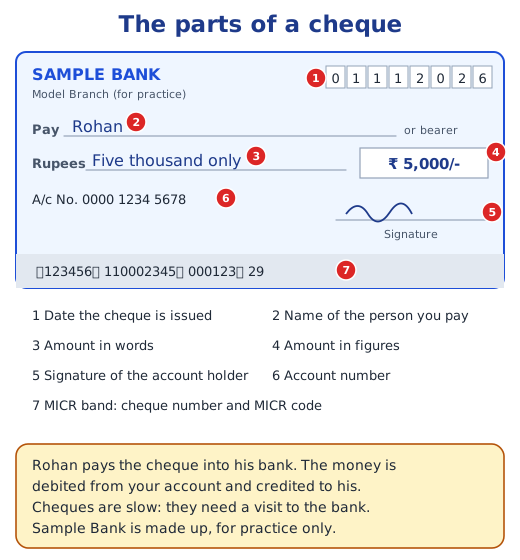
11. Bill ke liye cheque bharna. Mata-pita ki ijaazat se: taareekh likho; jise bhugtaan karna hai us company ya daftar ka naam likho, jaise bijli board; raqam shabdon aur ankon mein likho; aur khaata dhaarak se sign karwao. Extra: upar ke kone mein do tirchhi lakeerein khinchkar beech mein “A/c payee” likhne se paisa sirf paane waale ke khaate mein hi ja sakta hai.
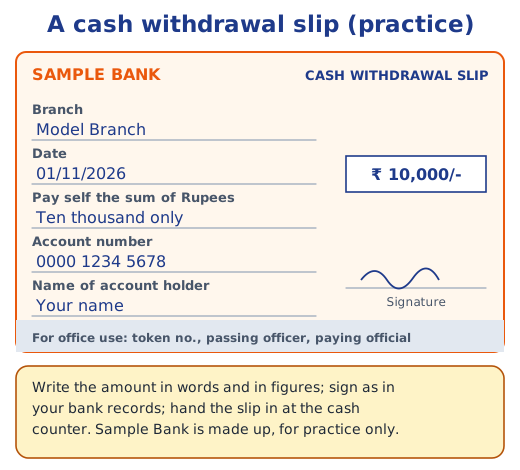
12. ₹10,000 ke liye cash withdrawal slip bharna. Branch aur taareekh, apna khaata number aur naam likho; raqam shabdon mein “Ten thousand only” aur ankon mein ₹10,000 likho; aur bank ke record jaisa sign karo. Slip cash counter pe do; office use waala hissa bank bharta hai.
Practice karo
-
₹5000 bank mein 10% saalaana compounding pe rakhe hain. 2 saal baad kitne honge?
Jawab dekho
Jawab: (b) ₹6050
-
Inme se post office ki bachat yojana kaunsi hai?
Jawab dekho
Jawab: (b) Kisan Vikas Patra
-
Passbook mein khaate mein aaya vetan kaise dikhta hai?
Jawab dekho
Jawab: (b) Credit
-
Bank jama pe 3% deta hai aur loan pe 8% leta hai. ₹1000 jama hokar saal bhar udhaar diye jaayein to bank kitna kamaayega?
Jawab dekho
Jawab: Jama karne waale ko ₹1000 ka 3% = ₹30 milta hai, aur udhaar lene waala ₹1000 ka 8% = ₹80 deta hai. Bank ₹80 − ₹30 = ₹50 kamaata hai.
-
Call ya message ke dhokha hone ke do sanket batao.
Jawab dekho
Jawab: Wo tumhaara OTP, PIN, password ya bank ki jaankaari maange, ya jaldbaazi mein link kholne ya app daalne ko kahe, aksar inaam ya dhamki ke saath. Asli bank ye kabhi nahi maangte.
Koi sawal atak gaya?
Photo lo, Lagnever AI step-by-step samjhayega. 7 din ka trial sirf ₹2.
Google Play se app lo Browser mein kholo
Parents ke liye: trial ke baad plan har mahine UPI ya card autopay se renew hota hai. App mein kabhi bhi cancel kar sakte hain.